松本 直樹
松本直樹税理士事務所 税理士
はじめに
政府は、2027年4月1日から2年間、飲食料品の消費税率を現在の8%から1%へ引き下げる方針を示しました。
物価高対策として注目される今回の減税案ですが、企業の経理実務にとっては、単に税率を変更すれば済む問題ではありません。売上・仕入の税率区分、インボイスの確認、仕入税額控除の計算、会計ソフトの設定、さらには消費税申告書の様式変更など、幅広い対応が必要になると考えられます。加えて、インボイス制度に伴う仕入税額控除の経過措置も進行しているため、従来以上に複雑な税額計算が求められる可能性があります。
今回は、飲食料品の消費税率引下げに関する制度の概要を確認するとともに、経理担当者が今から把握しておきたい実務上の注意点や準備事項について解説します。
なお、本稿は2026年10月時点の改正案に基づくものであり、法律はまだ成立していません。今後の国会審議や政省令、国税庁の公表資料などによって、具体的な取扱いが変更される可能性がある点にご留意ください。
1.飲食料品の税率は8%から1%へ
今回の改正案では、2027年4月1日から2029年3月31日までの2年間、現在8%の軽減税率が適用されている飲食料品について、税率を1%に引き下げることが予定されています。対象となる飲食料品の範囲は、基本的に現在の軽減税率制度と同様です。
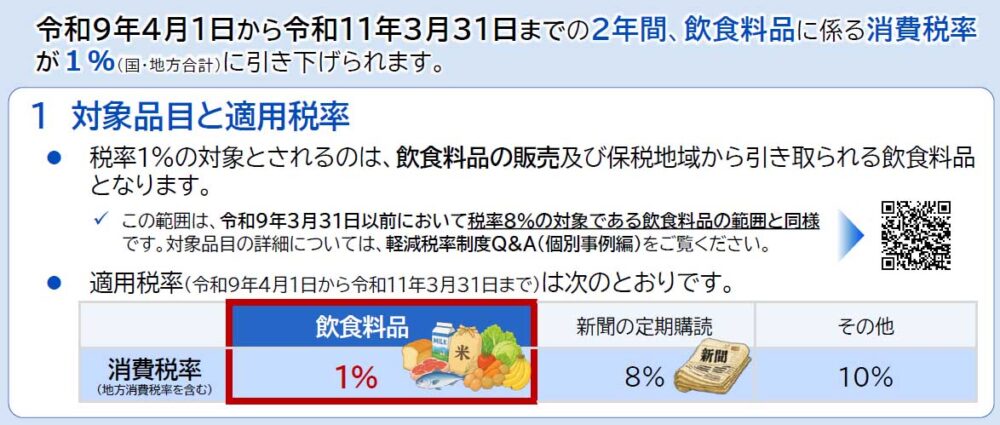
具体的には、次のような税率区分になる見込みです。
・スーパーなどで販売される飲食料品:1%
・持ち帰りの弁当や食品:1%
・飲食店での店内飲食:10%
・酒類:10%
・日用品や一般の商品:10%
したがって、制度実施後は、10%と1%の税率が日常的に使用されることになります。
ただし、2027年3月以前の取引に関する返品や値引き、請求内容の訂正などでは、従来の8%が引き続き関係します。また、定期購読契約に基づく新聞については、8%の税率を維持する方針とされています。そのため、経理システムでは、10%・8%・1%という3つの税率を、取引日や取引内容に応じて正しく区分できる仕組みが必要になります。
さらに、今回の引下げは2年間の時限措置であり、2029年4月には原則として8%に戻る予定です。つまり、税率を引き下げる際だけでなく、元の税率に戻す際のシステム対応も、あらかじめ視野に入れておく必要があります。
2.税率変更時の会計処理と請求書の確認
経理実務で特に注意したいのは、適用税率を請求書の発行日や代金の支払日だけで判断しないことです。原則として、商品の販売では引渡しの日、役務の提供ではサービスの提供が完了した日など、消費税法上の資産の譲渡等の時期に基づいて適用税率を判断します。
たとえば、2027年3月31日に引き渡された食品について、請求書の発行や代金の支払いが4月になったとしても、原則として旧税率の8%が適用されます。反対に、3月中に注文した商品であっても、引渡しが4月1日以降であれば、新税率の1%が適用されることになります。ただし、契約内容や取引形態、今後定められる経過措置などによって、異なる取扱いが生じる可能性もあります。
特に注意したいのが、月末以外の日を締め日としている取引先との取引です。たとえば、20日締めの請求書では、3月21日から31日までの8%取引と、4月1日から20日までの1%取引が、同じ請求書に混在する可能性があります。このような場合、請求書単位で一律に税率を設定してしまうと、仕入税額控除の計算を誤る原因となります。
また、インボイス制度では、適用税率ごとに区分した対価の額や消費税額等を記載する必要があります。新税率の導入に伴い、請求書発行システムや販売管理システムについても、税率別の集計や端数処理が適切に行われるか、事前に確認しておくことが重要です。
3.仕入税額控除の計算と会計ソフトの税区分
今回の税率引下げは、売上に関わる消費税だけでなく、仕入税額控除の計算にも大きな影響を及ぼします。
たとえば、税抜10万円の飲食料品を仕入れた場合、現行の8%では消費税額は8,000円ですが、新税率の1%では1,000円となります。原則課税を適用する企業では、仕入税額控除の対象となる金額も、原則として8,000円から1,000円へと7,000円減少します。
ただし、仕入税額控除が減少するからといって、企業の負担がその分だけ増えるわけではありません。税抜の仕入価格が10万円のままであれば、仕入先への税込支払額も10万8,000円から10万1,000円へと7,000円減少するためです。
つまり、仕入税額控除が7,000円減少し、その分だけ納付消費税額が増加したとしても、仕入先への支払額も同額だけ減少します。そのため、原則課税を適用し、仕入税額を全額控除できる企業では、税抜の仕入原価や実質的な資金負担は基本的に変わりません。したがって、仕入税額控除が減少するという点だけを捉えて、企業の損益が悪化すると判断することは適切ではありません。
ただし、販売価格や仕入価格の変更、仕入税額控除の制限などによって、実際の損益に影響が生じる可能性はあります。
また、経理処理についても、税込経理方式と税抜経理方式では表示が異なります。税抜経理方式では、仕入本体価格と仮払消費税等を区分して計上します。一方、税込経理方式では、消費税を含む仕入金額を費用として計上し、納付消費税額は原則として租税公課等で処理します。
納付消費税額の増減は、税込経理方式・税抜経理方式のいずれでも生じますが、税込経理方式では、税率引下げの影響が仕入金額の減少としても表れる点に注意が必要です。
会計ソフトについては、新たに1%の税区分コードを設定するとともに、従来の8%取引との混同を防ぐ仕組みが重要になります。特に注意したいのが、過去の仕訳をコピーして入力する処理や、定型仕訳の設定です。これらの処理では、旧税率がそのまま引き継がれ、誤った税率で計上されるおそれがあります。
さらに、インボイス未登録事業者等からの仕入れについては、仕入税額控除の経過措置も関係します。2026年10月からの70%控除など、既存の経過措置と新税率が組み合わさることになるため、適用税率と控除割合をそれぞれ正確に管理する必要があります。
4.簡易課税・3割特例と届出書の管理
消費税の納付税額は、原則課税、簡易課税、各種特例のいずれを適用するかによって異なります。原則課税では、実際の売上税額と仕入税額に基づいて納付税額を計算します。一方、簡易課税では、実際の仕入税額ではなく、売上税額に業種ごとに定められた「みなし仕入率」を乗じて仕入税額控除の額を計算します。
今回の改正案では、税率1%の飲食料品売上について、簡易課税における仕入税額控除を売上税額と同額とする特例が予定されています。
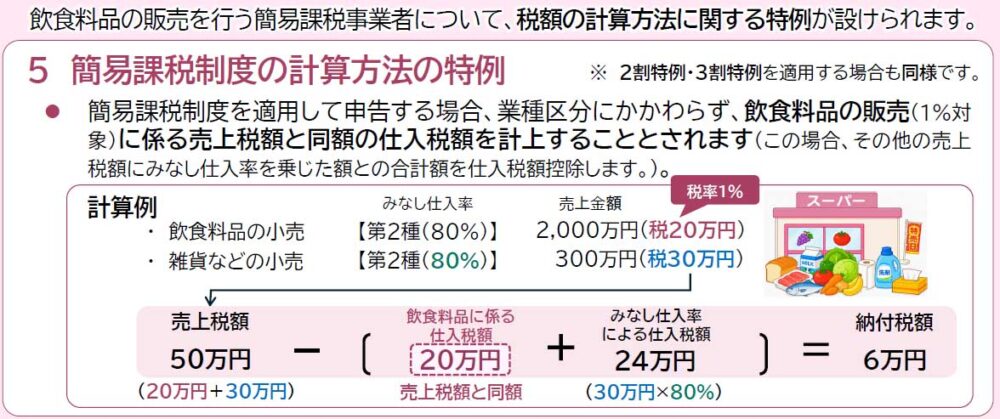
この特例が適用される場合、1%の売上部分については、納付税額が生じない計算となります。ただし、企業によっては、簡易課税よりも原則課税を適用したほうが、消費税の還付を受けられるなど、有利になるケースも考えられます。
その理由の1つが、売上と仕入に適用される消費税率の違いです。飲食料品の売上や仕入に適用される税率が1%に引き下げられる一方、家賃や光熱費、設備投資などには、引き続き10%の税率が適用されます。こうした税率格差によって、従来の8%の場合と比べ、原則課税では消費税の還付が発生しやすくなると考えられます。また、インボイス登録を機に課税事業者となった一定の個人事業者については、2027年分・2028年分の消費税について、売上税額の3割を納付する特例があります。
今回の改正案では、簡易課税から原則課税への変更などに関して、届出書の提出期限や継続適用制限に関する特例も予定されています。
経理担当者としては、自社が現在適用している課税方式や過去の届出状況を確認するとともに、翌期の売上見込みや設備投資の予定などを把握し、顧問税理士と早めに情報を共有しておくことが重要です。特に、消費税に関する届出書は、提出時期を誤ると、希望する課税方式を選択できなくなる場合があります。今回の改正に伴う特例についても、法令成立後に適用条件や届出期限を確認し、適切に対応する必要があります。
5.消費税申告書の様式変更とシステム対応
今回の税率引下げに伴い、経理担当者が見落としてはならないのが、消費税申告書や付表への影響です。現行の消費税申告では、税率ごとの課税売上高、消費税額、課税仕入れに係る支払対価の額、控除対象仕入税額などを区分して集計しています。新たに1%の税率が導入されれば、申告書や税率別計算表、仕入税額控除に関する付表についても、対応する集計欄や計算方法の見直しが必要になると考えられます。
なお、10月9日には、国税庁のホームページで「消費税率引下げに対応した消費税申告書様式(ドラフト版)」等が公表されていますが、現時点では正式な申告書様式は確定していません。
特に注意したいのが、2027年4月1日を含む課税期間です。この期間には、改正前の8%と改正後の1%の取引が、同一事業年度内に混在することになります。たとえば、3月決算法人の場合、2028年3月期は原則として新税率1%の取引が中心になりますが、過去の取引に関する返品や値引きなどによって、旧税率8%の取引が含まれる可能性があります。
一方、12月決算法人や8月決算法人では、改正前後の税率が同一課税期間内に混在することになります。このため、決算時にまとめて税率を修正するのではなく、日常の仕訳入力の段階から、税率別に正確なデータを蓄積しておくことが重要です。
また、会計ソフトや消費税申告ソフトについても、提供会社からの更新情報を確認し、必要な対応を進めることが求められます。必要に応じて、改正前後の税率が混在するテストデータを用意し、税率別の集計や消費税額の計算が正しく行われるか、事前に検証しておくことも有効でしょう。
6.施行までに経理担当者が確認しておきたいこと
制度の詳細が確定する前であっても、経理担当者が今から確認し、準備できることは少なくありません。
まず取り組みたいのが、社内で消費税率を使用しているシステムの洗い出しです。販売管理、購買管理、会計、経費精算など、消費税率を扱うシステムを確認し、それぞれが税率変更によってどのような影響を受けるかを整理しておきます。次に、取引先マスタや商品マスタ、定型仕訳、システム間のデータ連携などで、税率を固定して設定している箇所がないかを確認します。また、月次締め処理や請求書発行、返品・値引き処理、過去の取引内容の修正などについても、新旧税率が混在した場合の運用方法を検討しておくことが望まれます。
こうした対応は、経理部門だけで完結するものではありません。営業部門や購買部門、情報システム部門などとも連携し、税率変更による影響範囲や必要な対応を共有しておくことが重要です。なお、具体的なシステム改修や税区分の設定については、法令成立後、ソフトウェア提供会社からの正式な案内を確認したうえで進めることになります。
最後に
今回の飲食料品の消費税率引下げは、物価高に対応するための消費者向けの減税政策ですが、企業の経理実務には幅広い影響が及ぶと考えられます。新たな1%の税率への対応だけでなく、従来の8%取引との区分、インボイス制度の経過措置、課税方式の選択、消費税申告書の様式変更など、複数の制度や実務上の課題が同時に関係してくるためです。さらに、今回の減税は2年間の時限措置であることから、税率を引き下げる際と元の税率に戻す際の、少なくとも2回の対応が必要になる見込みです。
経理担当者にとって重要なのは、制度の成立を待ってからすべての準備を始めるのではなく、現時点で自社の取引やシステムの運用状況を整理し、対応が必要となる箇所を把握しておくことです。今後、法令や国税庁の具体的な取扱い、申告書様式などが公表され次第、最新情報を確認しながら、正確で効率的な経理業務につなげていただければと思います。
◎執筆者紹介
松本 直樹
松本直樹税理士事務所 税理士
https://minnadekomon.jp/
石川県金沢市生まれ
金沢大学法文学部経済学科卒業
卒業後、証券会社で債券トレーダー、デリバティブ業務に従事
証券会社を退職後、税理士事務所勤務
1997年 税理士試験合格
1999年 松本直樹税理士事務所として独立開業
2006年 株式会社ケーエムエスを設立
2014年 総合コンサルチーム「みんなで顧問」結成
2016年 合同会社「みんなで顧問」設立
2023年 マンガ本「みんなの相続」出版
2024年 一般社団法人みんなで顧問設立